Amazon kauft sich Strom auf Jahre: Warum AWS jetzt Generatoren hortet
Amazon sichert bei Generac Notstromtechnik für bis zu 8 Milliarden Dollar – Strom ist der neue Engpass der Cloud.
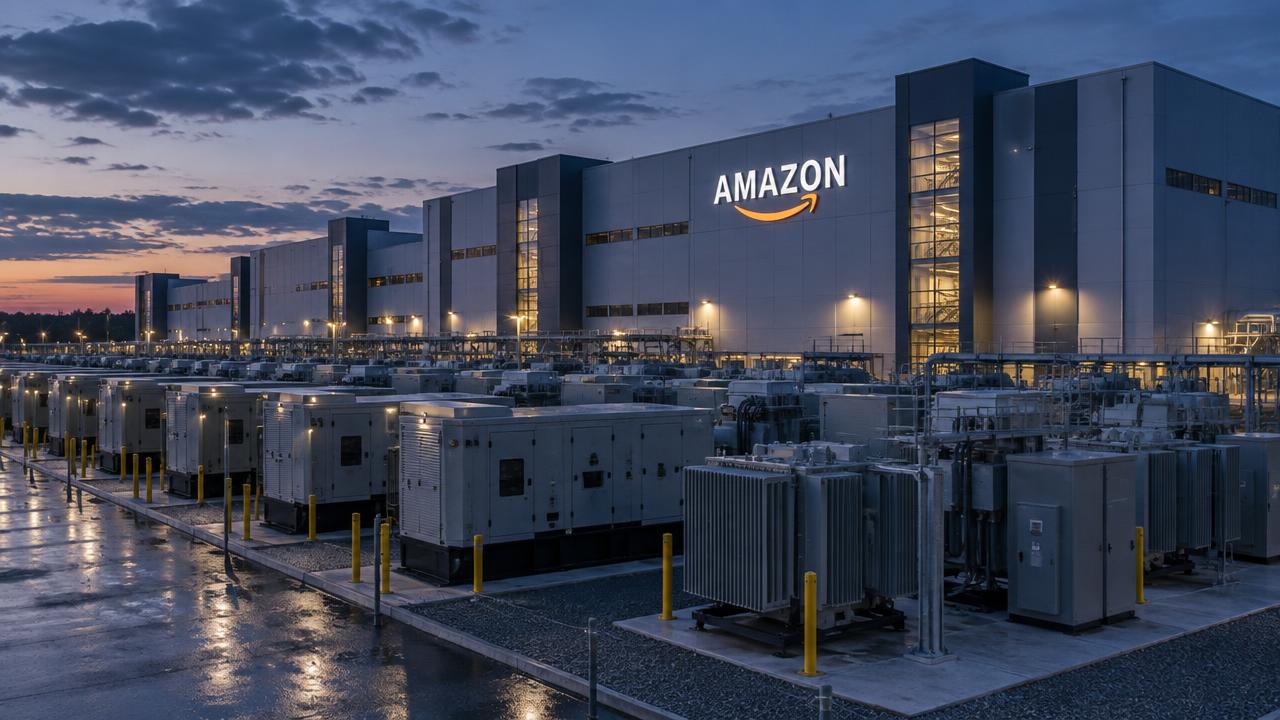
Amazon sichert bei Generac Notstromtechnik für bis zu 8 Milliarden Dollar – Strom ist der neue Engpass der Cloud.
Amazon hat in dieser Woche eine Vereinbarung geschlossen, die viel darüber verrät, wo im Cloudgeschäft inzwischen der Engpass liegt. Der Konzern sicherte sich bei Generac ein Liefervolumen für Notstromgeneratoren von potenziell 8 Milliarden US-Dollar, davon rund 2,4 Milliarden US-Dollar für Lieferungen in den Jahren 2027 und 2028. Zusätzlich erhielt Amazon Optionsrechte auf Generac-Aktien. Der Grund ist nicht Rechenleistung und nicht Fläche, sondern gesicherte Stromversorgung für die Rechenzentren von Amazon Web Services. Als die Meldung am 16. September 2026 bekannt wurde, legten die Aktien des Lieferanten um mehr als 40 Prozent zu.
Für Anleger ist daran zweierlei bemerkenswert. Erstens bindet Amazon Lieferkapazität über Jahre im Voraus, statt sie kurzfristig einzukaufen. Zweitens sichert sich der Konzern über Optionsrechte einen Anteil an der Wertsteigerung des Lieferanten. Dieses Muster hat Amazon in den vergangenen Monaten mehrfach angewandt und damit eine eigene Form von Einkaufspolitik etabliert: Wer knappe Kapazität liefert, erhält langfristige Abnahmezusagen, und Amazon erhält im Gegenzug einen Anteil am Erfolg.
Sichtbar wurde das bereits am 8. September 2026 bei den Chips. Amazon und Qualcomm schlossen eine über zehn Jahre laufende Vereinbarung mit einem Volumen von bis zu 60 Milliarden US-Dollar über kundenspezifische Chips für KI-Inferenz sowie über optische Verbindungen mit bis zu 1,6 Terabit pro Sekunde für AWS-Rechenzentren. Amazon erhielt dabei Optionsrechte auf 25 Millionen Qualcomm-Aktien. Für Qualcomm war es nach Abschlüssen mit Meta und Microsoft der dritte grosse Rechenzentrumsvertrag seit Juni 2026. AWS setzt die Chips künftig neben den eigenen Entwicklungen Trainium, Graviton und Nitro ein, vor allem für Inferenz, also für den laufenden Betrieb von Modellen und nicht für deren Training.
Diese Arbeitsteilung erklärt, warum Amazon parallel eigene Chips entwickelt und fremde einkauft. Training verlangt Spitzenleistung, Inferenz verlangt niedrige Kosten je Anfrage. Wer die Kosten der Inferenz senkt, verdient an jeder einzelnen Anwendung, die auf der Plattform läuft. Genau deshalb greift Amazon auf mehrere Chipquellen zurück und legt sich nicht auf eine Architektur fest.
Die Nachfrageseite hat Amazon bereits im Februar dieses Jahres abgesichert. Am 27. Februar 2026 verkündeten Amazon und OpenAI eine strategische Partnerschaft, in deren Rahmen Amazon 50 Milliarden US-Dollar in OpenAI investiert: 15 Milliarden US-Dollar zunächst, weitere 35 Milliarden US-Dollar bei Erfüllung bestimmter Bedingungen. AWS wird exklusiver Cloud-Vertriebspartner für das Angebot OpenAI Frontier. Gemeinsam entwickelt wurde zudem eine dauerhaft zustandsbehaftete Laufzeitumgebung mit OpenAI-Modellen, die über Amazon Bedrock verfügbar ist. Damit ist die Kette geschlossen: Strom, Chips und ein Grosskunde, der die Kapazität abnimmt.
Zum Bild gehört auch, was nicht funktioniert. Rechenzentren von AWS in Bahrain und in den Vereinigten Arabischen Emiraten waren nach Angriffen auf den Iran nach sechs Monaten, also mit Stand 15. September 2026, weiterhin nicht wieder in Betrieb. Das zeigt, dass physische Standorte in politisch angespannten Regionen ein eigenes Risiko tragen, das sich nicht durch Lieferverträge absichern lässt.
Die Aktie schloss am Freitag, dem 18. September 2026, bei 253,71 US-Dollar und damit 1,00 Prozent über dem Vortagesschluss von 251,19 US-Dollar. Das Tageshoch lag bei 255,43 US-Dollar, das Tief bei 251,88 US-Dollar, der Umsatz bei 51,89 Millionen Aktien und damit etwa 9 Prozent über dem Durchschnitt von 47,39 Millionen. Die 52-Wochen-Spanne reicht von 196,00 US-Dollar am 17. Februar 2026 bis 287,20 US-Dollar am 3. August 2026. Die Marktkapitalisierung liegt bei 2,737 Billionen US-Dollar. Auf Sicht der vergangenen zwölf Monate kam Amazon auf 775,68 Milliarden US-Dollar Umsatz und 176,92 Milliarden US-Dollar EBITDA, das Kurs-Gewinn-Verhältnis lag bei 20,41, auf Basis der Erwartungen für das kommende Jahr bei 26,94. Analysten führen die Aktie im Mittel mit Moderate Buy und einem durchschnittlichen Kursziel von 321,19 US-Dollar.
Was daraus für die kommenden Quartale folgt, ist eine klare Prüffrage. Amazon hat sich in kurzer Zeit zu Zahlungen und Abnahmeverpflichtungen in zweistelliger Milliardenhöhe verpflichtet: für Generatoren, für Chips und für die Beteiligung an einem Modellanbieter. Diese Ausgaben fallen an, bevor die zugehörigen Umsätze entstehen. Für Anleger sind deshalb drei Kennziffern entscheidend: das Wachstum von AWS, die Entwicklung des freien Cashflows im Verhältnis zu den Investitionen und die Frage, wie schnell die zusätzlich gesicherte Kapazität tatsächlich Kunden findet. Solange AWS Wachstum und Marge gleichzeitig liefert, trägt die Vorleistung. Bleibt das Wachstum hinter dem Kapazitätsaufbau zurück, wird aus dem Vorteil ein Kostenblock, der über Jahre gebunden ist.
Diese Einordnung ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Wertpapieren.
Themen dieses Beitrags
Hauptthema: KI-Aktien