Caterpillar verdient am Strom der KI: 72 Milliarden Dollar Auftragsbestand bis 2030
Der Umsatz mit Stromaggregaten für Rechenzentren wächst um 72 Prozent, der Auftragsbestand fast auf das Doppelte.
Der Umsatz mit Stromaggregaten für Rechenzentren wächst um 72 Prozent, der Auftragsbestand fast auf das Doppelte.
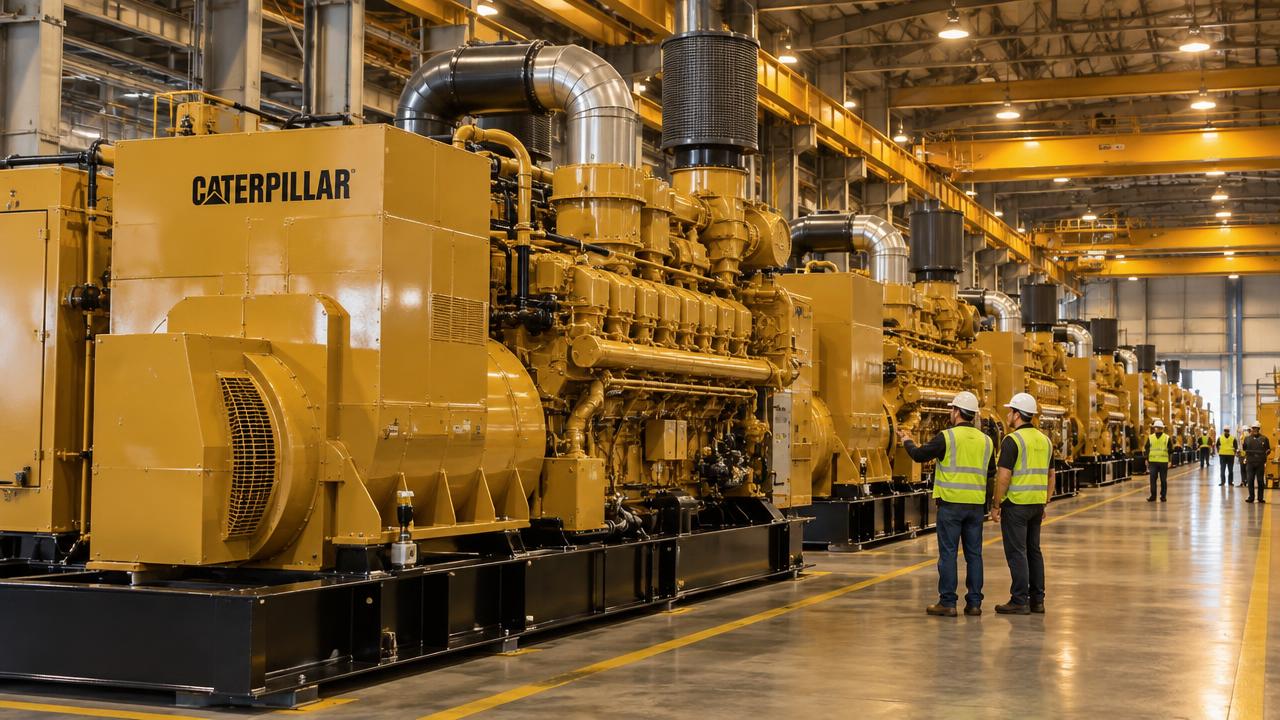
Caterpillar ist im Bewusstsein vieler Anleger ein Baumaschinenkonzern. Die Zahlen des laufenden Jahres beschreiben inzwischen ein anderes Unternehmen: Der grösste Wachstumstreiber sitzt nicht auf der Baustelle, sondern in der Stromversorgung von Rechenzentren. Im zweiten Quartal 2026 legte der Umsatz mit Stromerzeugungsanlagen, also mit Generatoren und Turbinen, um 72 Prozent gegenüber dem Vorjahreszeitraum zu. Das gesamte Segment Power & Energy kam auf ein Plus von 33 Prozent bei den Umsätzen an Endkunden. Damit verschiebt sich die Frage, an der Caterpillar künftig gemessen wird: Nicht mehr allein die Baukonjunktur bestimmt den Kurs, sondern die Investitionsplanung der Betreiber von Rechenzentren.
Wie weit diese Verschiebung reicht, zeigt der Auftragsbestand. Er lag zuletzt bei 72 Milliarden US-Dollar und damit rund 92 Prozent höher als ein Jahr zuvor. Ein Teil der Kunden bestellt bereits Kapazitäten bis in das Jahr 2030 hinein. Für ein Industrieunternehmen ist das ein ungewöhnlich langer Vorlauf, und er verändert die Planbarkeit des Geschäfts. Caterpillar reagiert darauf mit Kapazitätsaufbau: Eine stillgelegte Gasmotoren-Plattform wurde reaktiviert, um rund 1,5 Gigawatt zusätzliche Leistung bereitstellen zu können, und ein Werkzeugwerk in Wamego im US-Bundesstaat Kansas wurde in weniger als einem Jahr auf die Fertigung von Einheiten des Typs PGM130 für die Stromversorgung von Rechenzentren umgebaut. Den Umsatzausblick für 2026 hob das Unternehmen auf ein Wachstum im mittleren bis hohen Zehn-Prozent-Bereich an.
Für Anleger entsteht daraus eine klare Abhängigkeit. In den zwölf Monaten bis zuletzt erzielte Caterpillar 74,73 Milliarden US-Dollar Umsatz, ein Plus von 18,4 Prozent. Die operative Marge lag bei 17,5 Prozent und damit unter dem Dreijahresdurchschnitt von 18,7 Prozent. Der Gegenwind aus Zöllen wird mit 2,2 Milliarden US-Dollar beziffert. Das Wachstum ist also real, es wird aber teurer erkauft als in früheren Zyklen. Gleichzeitig wurden die Gewinnschätzungen 23 Mal in Folge nach oben angepasst, was zeigt, wie stark die Analystenmodelle dem Auftragsbestand folgen.
Wie empfindlich der Markt auf Zweifel an dieser Geschichte reagiert, war wenige Tage zuvor zu sehen. Am 14. September 2026 gab die Aktie um 4 Prozent auf 783,15 US-Dollar nach, als Anleger breit die Werte abstiessen, die vom Strombedarf der Rechenzentren leben; der Industrie-Sektor verlor an diesem Tag deutlich mehr als der Gesamtmarkt. Genau in dieses Bild gehört die Erholung am Freitag: Caterpillar schloss am 18. September 2026 bei 808,99 US-Dollar, 1,30 Prozent über dem Vortagesschluss von 798,57 US-Dollar. Das Handelsvolumen lag mit rund 4,66 Millionen Aktien etwa 63 Prozent über dem Durchschnitt.
Gestützt wurde die Bewegung von neuen Analystenurteilen. President Capital nahm die Aktie am 18. September 2026 mit einer Kaufempfehlung und einem Kursziel von 999 US-Dollar auf. Bereits am 13. September hatte Freedom Broker von Halten auf Kaufen angehoben, mit einem Ziel von 980 US-Dollar. Oppenheimer führt die Aktie seit dem 4. August mit Outperform und einem Ziel von 1.118 US-Dollar, JPMorgan hob sein Ziel am 17. Juni auf 1.165 US-Dollar bei Einstufung Overweight an. Im Mittel liegt das Kursziel bei 994,17 US-Dollar, das Konsensurteil bei Moderate Buy. Die Bewertung ist dabei kein Schnäppchen mehr: Das Kurs-Gewinn-Verhältnis liegt bei etwa 34 bis 35, die Aktie legte in einem Jahr um 78,79 Prozent zu, seit Jahresbeginn um 40,25 Prozent. Die 52-Wochen-Spanne reicht von 427,75 bis 1.073,46 US-Dollar und zeigt, wie weit die Schwankungen in diesem Titel inzwischen gehen.
Neben dem Stromgeschäft arbeitet Caterpillar an der Automatisierung schwerer Maschinen. Der Betrieb autonomer Schwerlaster des Typs 775 mit dem Betreiber Luck Stone wird auf zwei weitere Steinbrüche in Virginia ausgeweitet, auf Boscobel und Bealeton. Im Steinbruch Bull Run wurden seit November 2024 bereits rund 3,5 Millionen Tonnen Material autonom transportiert. Kommentatoren ordnen diese Meldung ausdrücklich nicht als Kurstreiber ein, für die Beurteilung des Unternehmens ist sie dennoch relevant: Sie zeigt, dass die Automatisierung den Schritt aus der Erprobung in den regulären Betrieb geschafft hat und damit langfristig auf Kosten und Produktivität der Kunden wirkt. Neue Maschinen wie die Typen 355, D5 und 120 GC stellte der Konzern zudem auf der Bauma CONEXPO India 2026 vor.
Was Anleger beachten sollten, ist die Kehrseite des langen Auftragsbestands. Solange die Betreiber von Rechenzentren ihre Investitionsbudgets halten, sichert der Vorlauf bis 2030 Beschäftigung und Preissetzungsmacht. Wird das Tempo des Ausbaus gedrosselt, trifft das ein Unternehmen, das gerade Kapazitäten aufgebaut und Werke umgerüstet hat. Die entscheidenden Kennziffern für die kommenden Quartale sind deshalb nicht nur Umsatz und Gewinn, sondern die Entwicklung des Auftragsbestands, die Marge im Segment Power & Energy und die Frage, wie stark die Zollbelastung in den Preisen weitergegeben werden kann.
Diese Einordnung ist keine Anlageberatung und keine Empfehlung zum Kauf oder Verkauf von Wertpapieren.
Themen dieses Beitrags
Hauptthema: Industrie & Maschinenbau